

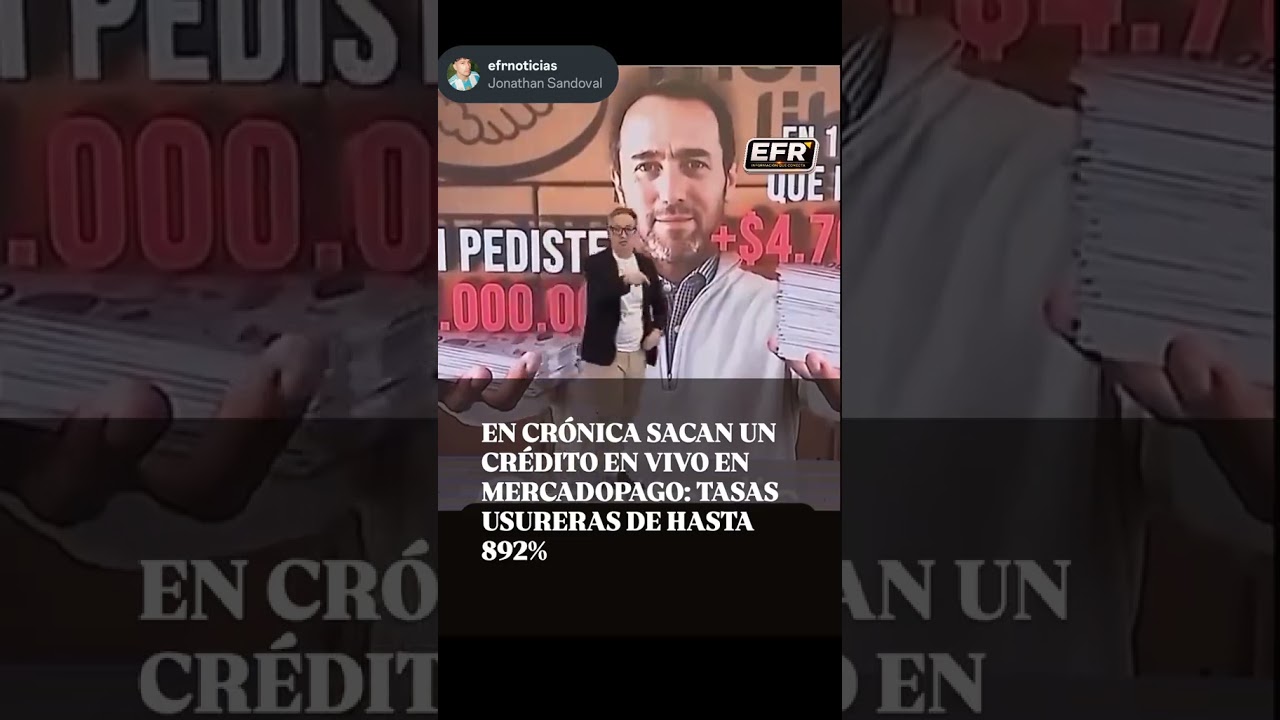
Fuertes cuestionamientos públicos apuntan contra las elevadas tasas de interés y los métodos de cobro en plataformas digitales, donde los costos financieros totales llegan a rozar el 900% anual.
Lectura exprés
- ¿Qué sucedió?
Se desató un intenso debate social por los niveles desmedidos en los costos financieros y los métodos de cobranza de los préstamos en billeteras virtuales. - ¿Quiénes son los protagonistas?
Usuarios de plataformas fintech, comunicadores en medios audiovisuales y plataformas de servicios crediticios digitales. - ¿Cuándo ocurrió?
Las denuncias y análisis públicos cobraron fuerte repercusión en agosto y septiembre de 2026. - ¿Dónde fue?
Con alcance en toda la República Argentina, a través de plataformas digitales y canales de noticias. - ¿Cómo se produjo?
Usuarios expusieron casos donde la tasa nominal anual supera el 200% y el costo financiero total efectivo anual alcanza el 892%. - ¿Por qué es importante?
Afecta la economía cotidiana de millones de trabajadores y familias que recurren al crédito digital para afrontar gastos inmediatos. - ¿Qué consecuencias e investigación hay?
Crecen los reclamos legales por presunta usura, hostigamiento telefónico extrajudicial y la necesidad de topes regulatorios.
El impacto de los créditos express en la economía doméstica
El acceso al financiamiento a través de aplicaciones y billeteras virtuales ha dejado de ser un canal secundario para transformarse en la principal vía de auxilio económico de millones de hogares. Sin embargo, en los últimos meses se ha encendido una profunda controversia debido a las condiciones contractuales, el desmedido incremento de las tasas de interés y las agresivas metodologías implementadas para exigir los pagos atrasados. La facilidad de obtener dinero en pocos toques dentro del teléfono celular suele ocultar una carga de endeudamiento que rápidamente se vuelve impagable para el usuario común.
Diversos informes y testimonios difundidos en medios de comunicación han expuesto cómo pequeñas sumas solicitadas para cubrir contingencias cotidianas o gastos elementales derivan en montos de devolución que cuadruplican o quintuplican el capital original en plazos extremadamente cortos. Esta brecha entre el dinero percibido y las sumas exigidas reaviva discusiones de fondo sobre la delgada línea entre el rendimiento financiero y la usura encubierta en el ecosistema fintech.
Cifras alarmantes: costos financieros totales cercanos al 900%
El eje central del conflicto radica en la estructura de tasas que aplican las entidades prestamistas no bancarias que operan mediante billeteras electrónicas. Mientras que los créditos bancarios tradicionales se encuentran sujetos a normativas prudenciales más estrictas, las líneas de consumo rápido presentan recargos acumulativos que distorsionan gravemente el costo real del dinero prestado.
- Tasa Nominal Anual (TNA): En múltiples opciones crediticias analizadas por los propios solicitantes, la TNA se sitúa por encima del 209%.
- Tasa Efectiva Anual (TEA): Al considerar la capitalización periódica de intereses, los registros trepan hasta un asombroso 586% anual.
- Costo Financiero Total Efectivo Anual (CFTEA): Con la suma de cargos administrativos, comisiones de otorgamiento, gastos de mantenimiento e impuestos, el costo final llega a ubicarse en torno al 892%.
- Devolución multiplicada: En esquemas de corto plazo, por importes de base de 1.000.000 de pesos se han exigido reintegros que alcanzan los 4.700.000 pesos en plazos no mayores a un mes.
Frente a estos números, analistas económicos y especialistas en derecho civil advierten que la aplicación de recargos que superan con creces los índices de inflación real proyectada vulnera los principios generales del Código Civil y Comercial de la Nación, el cual faculta a la autoridad judicial a reducir equitativamente los intereses cuando resultan abusivos o contrarios a la moral y las buenas costumbres.
Hostigamiento telefónico y desprotección del consumidor
Otro de los aspectos más cuestionados por los deudores es el accionar de los departamentos de cobranza y estudios jurídicos tercerizados. Los testimonios reflejan la recepción sistemática de decenas de llamadas automáticas diarias, mensajes intimidatorios por aplicaciones de mensajería instantánea y notificaciones reiteradas a cualquier hora, rozando la vulneración de los derechos más básicos de privacidad y trato digno contemplados en la Ley de Defensa del Consumidor.
A diferencia de los procedimientos judiciales reglados, donde un magistrado evalúa la legitimidad del reclamo y la razonabilidad de las tasas exigidas, estos mecanismos extrajudiciales generan una fuerte presión psicológica sobre los usuarios. En muchos casos, las advertencias de ser reportados en bases de antecedentes comerciales o registros de riesgo crediticio durante períodos prolongados provocan angustia e inducen a las personas a asumir nuevas deudas para cancelar compromisos previos, creando un círculo vicioso de insolvencia.
La morosidad en aumento y el dilema legal de los contratos
El encarecimiento constante del costo de vida y la pérdida de capacidad adquisitiva de los ingresos han provocado que los índices de morosidad se disparen no solo en la banca tradicional, sino fundamentalmente en las plataformas digitales. Sectores con ingresos fijos, asalariados e integrantes de fuerzas de seguridad y personal público reportan niveles de atraso que superan el 30%, una cifra que evidencia la inviabilidad de sostener los cronogramas de pago bajo las condiciones contractuales vigentes.
Desde el punto de vista jurídico, cada vez más letrados señalan que cualquier reclamo que pretenda ejecutarse por vías formales deberá enfrentar el filtro de los tribunales competentes. En caso de someterse a revisión judicial, los magistrados suelen declarar la nulidad parcial de las cláusulas usurarias, adecuando las deudas a tasas judiciales de plaza razonables y frenando los abusos de posición dominante que ejercen ciertas firmas prestamistas sobre consumidores desinformados o en situación de extrema urgencia económica.
Hacia una mayor regulación y transparencia crediticia
El escenario actual exige de manera imperiosa una actualización en los marcos regulatorios que rigen para las empresas de tecnología financiera. La falta de transparencia en la exhibición clara del Costo Financiero Total al momento previo de aceptar los fondos deja desprotegida a la parte más débil de la relación contractual, profundizando la asimetría de información.
Especialistas coinciden en que resulta urgente robustecer las facultades de control de los organismos de defensa del consumidor y establecer topes legales máximos a las tasas de interés aplicables al crédito al consumo. Solo mediante reglas de juego claras, que garanticen la equidad y prohíban prácticas comerciales abusivas, será posible proteger la estabilidad económica de las familias argentinas frente a contratos desproporcionados.