
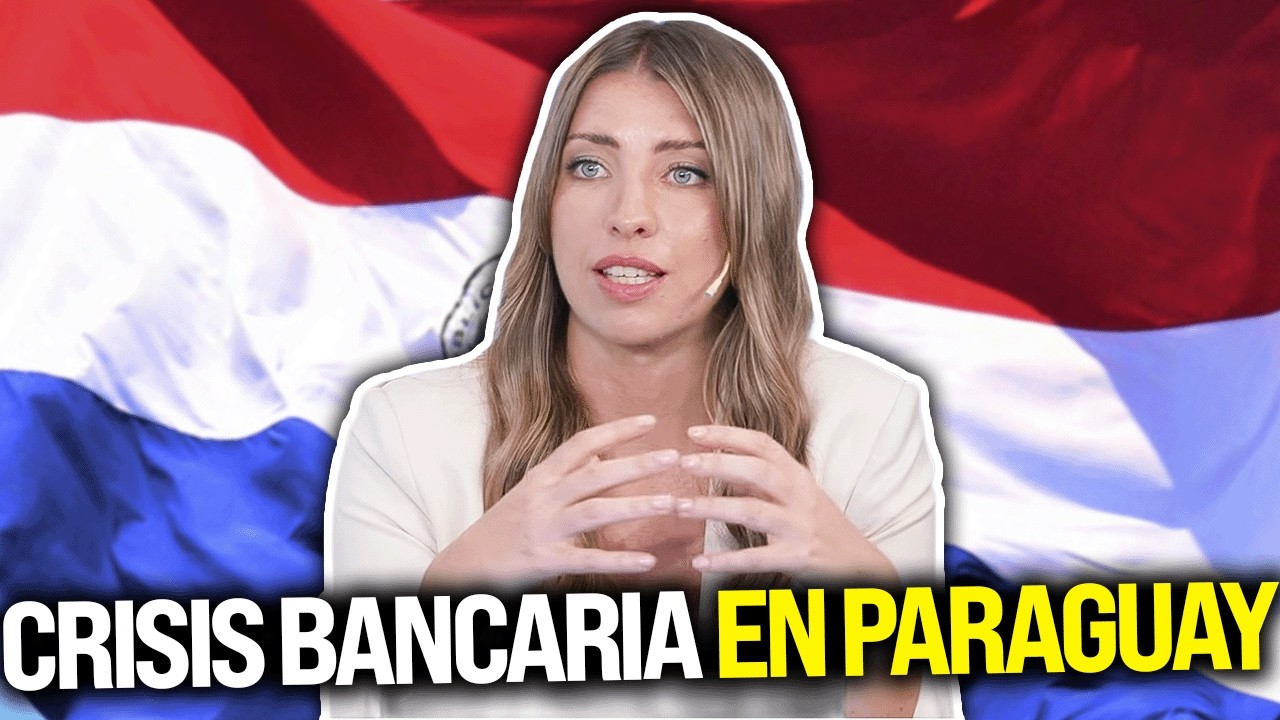
El Banco Central del Paraguay intervino de urgencia Ueno Bank por severos problemas de solvencia, paralizando fondos previsionales estatales, desatando temor a una corrida financiera y provocando la entrega de su principal directivo.
Lectura exprés
- ¿Qué sucedió?
El Banco Central del Paraguay resolvió la intervención formal y el cese operativo total de Ueno Bank tras detectar un grave déficit estructural de solvencia. - ¿Quiénes son los protagonistas?
El presidente Santiago Peña, las autoridades del Banco Central del Paraguay, el directivo Miguel Vázquez y más de tres millones de clientes damnificados. - ¿Cuándo ocurrió?
La medida fue oficializada durante la madrugada del martes 3 de noviembre de 2026. - ¿Dónde fue?
En la República del Paraguay, con impacto directo en todo su sistema financiero nacional. - ¿Cómo se produjo?
La entidad redujo su encaje patrimonial por debajo de la mitad del límite exigido por normativa (15%), derivando en el bloqueo de operaciones y el congelamiento judicial de cuentas. - ¿Por qué es importante?
Compromete 380 millones de dólares del Instituto de Previsión Social y pone en jaque el cobro de haberes de más de 32.000 jubilados y fondos del Ministerio de Economía. - ¿Qué consecuencias o investigación hay?
El directivo Miguel Vázquez se entregó ante la Policía Nacional por presunto vaciamiento y estafa, mientras el Poder Ejecutivo exigió la renuncia del titular del BCP.
Intervención de emergencia y parálisis del sistema
El sistema financiero de Paraguay enfrenta uno de los momentos de mayor zozobra e incertidumbre de su historia reciente tras la drástica determinación adoptada por el Banco Central del Paraguay (BCP), que dispuso durante la madrugada la intervención inmediata y el cierre operativo de Ueno Bank. La resolución fue adoptada luego de una serie de auditorías que corroboraron que la firma no atravesaba un descalce transitorio de liquidez, sino un problema estructural de solvencia que amenazaba la estabilidad del crédito interno y la custodia de los depósitos del público.
De forma instantánea e imprevista para el público, la entidad suspendió la totalidad de sus plataformas transaccionales: dejaron de funcionar las aplicaciones de banca digital, las tarjetas de crédito y débito quedaron inhabilitadas en cajeros y terminales comerciales, y se interrumpieron los canales de atención presencial en todas las sucursales del territorio nacional. La abrupta interrupción generó escenas de angustia en miles de usuarios particulares y empresas que se encontraron imposibilitados de disponer de sus saldos operativos.
Fondos previsionales atrapados: el rol del Estado como principal cliente
La gravedad del desplome de Ueno Bank no radica únicamente en su cartera minorista, sino en su estrecha articulación con el sector público. La entidad bancaria canalizaba la operatoria de cuentas estratégicas gubernamentales, siendo sus dos principales depositantes el Instituto de Previsión Social (IPS) y el Ministerio de Economía y Finanzas de Paraguay.
Los datos duros del volumen de fondos alcanzados exponen la escala de la crisis financiera:
- Fondos previsionales retenidos: El Instituto de Previsión Social mantenía colocaciones y reservas por un total aproximado de 380 millones de dólares en la entidad intervenida.
- Jubilados en situación crítica: Alrededor de 32.000 beneficiarios previsionales quedaron con sus haberes atrapados dentro de las cuentas paralizadas sin posibilidad de retiro.
- Masa total de usuarios: Se calcula que más de 3 millones de cuentas activas integraban el ecosistema transaccional de la entidad al momento del dictado de la intervención.
- Nivel de capitalización deficitario: El marco normativo exigía mantener un patrimonio neto técnico mínimo equivalente al 15% de los activos, pero las auditorías oficiales detectaron que los fondos reales se encontraban por debajo de la mitad de ese coeficiente.
Esta concentración de recursos de la seguridad social colocó a la administración estatal en el centro de los reclamos, activando mecanismos de contingencia para evitar una ruptura en la cadena de pagos del sector pasivo y proveedores esenciales del Estado paraguayo.
Entrega de directivos y congelamiento de paquetes accionarios
En el frente judicial, las derivaciones penales avanzaron de manera vertiginosa. Pocas horas después de anunciarse la intervención bancaria, Miguel Vázquez, uno de los directores ejecutivos y principales accionistas de la firma, se presentó y se entregó voluntariamente ante la Policía Nacional para quedar a disposición de los fiscales de la Unidad Especializada de Delitos Económicos.
La Justicia y las autoridades de control financiero ordenaron la inmediata apertura de una causa penal orientada a esclarecer posibles maniobras de administración fraudulenta, vaciamiento patrimonial y estafa. En ese marco cautelar, el BCP y la Superintendencia de Bancos ejecutaron las siguientes medidas punitivas:
- Bloqueo de cuentas personales: Congelamiento preventivo de las cuentas corrientes, cajas de ahorro y activos financieros pertenecientes a los integrantes del directorio y la cúpula gerencial.
- Inhibición de bienes y acciones: Bloqueo sobre el paquete accionario de los propietarios y directivos vinculados a la sociedad para evitar transferencias de capital al exterior.
- Peritaje de balances: Investigación exhaustiva sobre las últimas presentaciones contables, dado que los balances previos habían sido rubricados sin advertencias de riesgo inminente, modificando su perfil patrimonial de manera intempestiva en el último ejercicio evaluado.
El límite del Fondo de Garantía de Depósitos y el fantasma del contagio
Con el objetivo prioritario de frenar una corrida bancaria masiva motorizada por el pánico, el Banco Central del Paraguay informó a la ciudadanía que se encuentra plenamente activo el Fondo de Garantía de Depósitos (FGD). Dicho mecanismo de resguardo, regulado por la legislación bancaria local, contempla una cobertura de hasta 75 salarios mínimos legales por titular, lo que representa un tope de cobertura garantizada de aproximadamente 38.622 dólares estadounidenses por ahorrista.
Si bien este dispositivo asegura la cobertura íntegra para la gran mayoría de los pequeños ahorristas asalariados, la incertidumbre predomina entre aquellos medianos y grandes depositantes, organizaciones civiles y empresas comerciales cuyos fondos superan holgadamente el límite legal de reintegro inmediato. El recupero de esos excedentes quedará supeditado a los plazos y resultados de la liquidación de activos que lleve adelante la sindicatura designada por el BCP.
Sismo político en el Ejecutivo y repercusiones regionales
El colapso de una de las entidades más promocionadas del país desencadenó un temblor político que golpeó de lleno al Palacio de los López. Ante el evidente fallo de los mecanismos de supervisión y alerta temprana, el presidente de la República, Santiago Peña, solicitó de manera perentoria la renuncia al presidente del Banco Central del Paraguay, buscando una renovación en la cúpula de la autoridad monetaria para restaurar la credibilidad institucional.
Analistas del sector financiero regional y operadores cambiarios siguen con máxima cautela la evolución de la plaza asuncena. La principal preocupación de los entes reguladores radica en contener las conductas defensivas del público en ventanillas de otros bancos privados, evitando que la psicosis colectiva derive en un retiro masivo de depósitos y ponga en tensión la liquidez global del mercado financiero paraguayo.